Qonto compte pro : avis et conditions d'ouverture
Qonto compte pro : tarifs Solo et Team, conditions d'ouverture, documents à fournir et notre avis sur cette néobanque pour indépendants et sociétés.
10 min de lecture
4,9sur 5516 votes
- 5,1Klecteurs
- 26en ce moment
- 130partages
Notre avis
Qonto
4,1 sur 5
Qonto est un compte pro en ligne complet et collaboratif, adapté aux activités numériques, mais il impose un abonnement et ne convient pas aux besoins d'agence, d'espèces ou de découvert.
Les points positifs
- Compte pro 100 % en ligne
- Application collaborative pour associés et salariés
- Virements SEPA instantanés et internationaux
- Cartes Mastercard physiques et virtuelles
- Facturation électronique et suivi de trésorerie
Les points négatifs
- Pas d'agence bancaire
- Abonnement mensuel payant
- Statut d'établissement de paiement, pas de banque
- Moins adapté aux commerces avec beaucoup d'espèces
- Protection par cantonnement, pas garantie FGDR
Le compte professionnel Qonto rassemble dans une seule application les opérations courantes d’une entreprise : virements SEPA instantanés et internationaux, cartes Mastercard physiques et virtuelles, encaissements, facturation électronique et suivi de trésorerie. Il vise des structures de toutes tailles, de l’auto-entrepreneur qui démarre à la PME qui compte plusieurs collaborateurs. Avant de souscrire, vérifiez trois choses : le statut juridique de Qonto, qui n’est pas celui d’une banque classique, le forfait qui correspond à votre volume d’opérations, et la compatibilité avec votre activité si vous avez besoin d’un découvert ou d’un guichet. Les éléments ci-dessous décrivent l’offre publiée sur le site officiel en novembre 2026. Les tarifs changent régulièrement : contrôlez-les le jour de votre inscription.
Qonto compte pro : ce que propose la néobanque des entreprises
Lancé en France en 2017, Qonto s’est construit sur une idée simple : donner aux dirigeants un compte courant dédié à l’activité, piloté depuis le mobile ou le navigateur, sans rendez-vous en agence. Le site officiel qonto.com présente le service comme un outil de gestion financière complet plutôt que comme un simple compte. On y trouve les paiements, la collecte des justificatifs, la préparation comptable et des solutions de financement. L’offre couvre aujourd’hui plusieurs pays européens, mais elle reste très orientée vers les entreprises françaises.
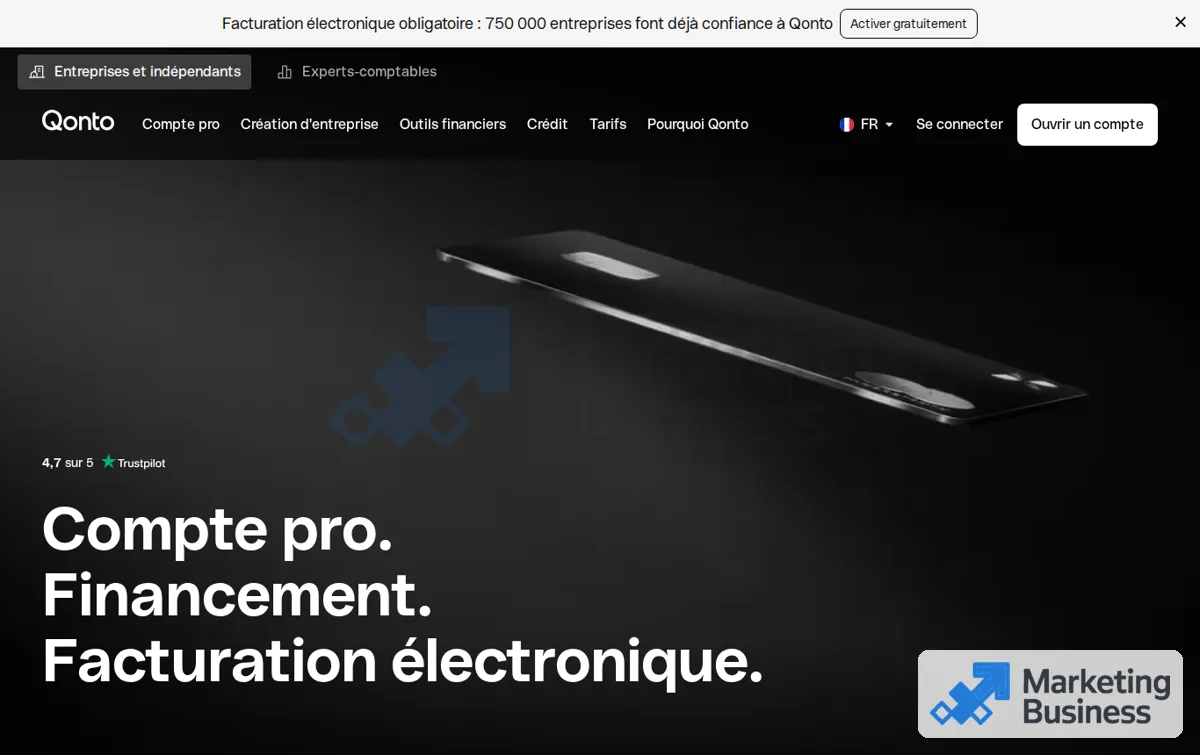
Au quotidien, le titulaire voit le solde des comptes en temps réel, reçoit une notification à chaque paiement par carte et peut donner un accès limité à un associé, un salarié ou un expert-comptable. C’est sur cette dimension collaborative que Qonto se distingue le plus des comptes pensés uniquement pour les indépendants.
Établissement de paiement agréé par l’ACPR : ce que ce statut change
Qonto exerce en tant qu’établissement de paiement agréé par l’Autorité de contrôle prudentiel et de résolution (ACPR), l’autorité adossée à la Banque de France. Ce statut l’autorise à tenir des comptes de paiement, à émettre des cartes et à exécuter des virements. En revanche, il ne lui permet pas de prêter l’argent déposé par ses clients, comme le fait une banque au sens strict. L’entreprise a fait savoir qu’elle visait une licence bancaire. Pour connaître le statut en vigueur au moment de votre ouverture, le registre officiel REGAFI reste la référence.
Comment les fonds sont protégés chez les banques partenaires
Pour un établissement de paiement, la protection repose sur le cantonnement. Les sommes des clients sont placées sur des comptes ouverts auprès de grandes banques partenaires (le site cite notamment une filiale du groupe Crédit Agricole et BNP Paribas), séparément de la trésorerie propre de Qonto. Si l’établissement faisait défaut, ces fonds reviendraient aux clients et non à ses créanciers. Ce mécanisme ne se confond pas avec la garantie des dépôts du FGDR, qui couvre les dépôts bancaires jusqu’à 100 000 € par déposant et par établissement. Les montants restent bien protégés, mais par une autre voie juridique.
Fonctionnalités incluses dans le compte pro Qonto
Le nombre d’opérations incluses dépend du forfait. Le socle de services, lui, est commun à toutes les formules et se répartit en quatre familles.
Virements SEPA instantanés et virements internationaux
Les virements SEPA instantanés arrivent sur le compte du bénéficiaire en quelques secondes, ce qui accélère le règlement d’un fournisseur ou d’un acompte. Pour l’international, Qonto annonce des envois vers plus de 150 pays, avec des frais de change à vérifier dans la grille tarifaire. Les forfaits d’équipe ajoutent les virements groupés et un circuit de validation : un collaborateur prépare le paiement, le dirigeant l’approuve.
Cartes Mastercard physiques et virtuelles, gestion des dépenses
Les cartes Mastercard existent en version physique et virtuelle, à débit immédiat ou différé selon le modèle. Leurs plafonds sont personnalisables et peuvent monter jusqu’à 200 000 € par mois sur les cartes haut de gamme. Une carte virtuelle par abonnement logiciel permet de couper une dépense récurrente sans toucher aux autres paiements. Chaque achat peut être complété par la photo du reçu, catégorisé puis exporté vers le cabinet comptable, ce qui évite la chasse aux justificatifs en fin de mois.
Encaissements et logiciel de facturation électronique
Côté entrées d’argent, le compte accepte les prélèvements SEPA, les liens de paiement envoyés par e-mail, le dépôt de chèques et un terminal de paiement (TPE) pour les ventes en présentiel. Un logiciel de facturation électronique est inclus. C’est un vrai sujet en 2026 : depuis septembre, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et l’obligation d’émettre arrive en septembre 2027 pour les PME et les micro-entreprises. Si vous comptez faire de Qonto votre outil principal pour cette obligation, vérifiez qu’il figure parmi les plateformes agréées par l’administration fiscale. Les exports d’encaissements peuvent aussi alimenter un tableau de suivi des ventes facile à tenir, sans ressaisie manuelle.
Trésorerie, rémunération et crédit intégré
Le site met en avant une rémunération de la trésorerie pouvant aller jusqu’à 5 %. Ce taux maximal dépend de conditions précises (montant immobilisé, durée, période promotionnelle) qu’il faut lire avant de déplacer un excédent de trésorerie. Qonto propose aussi des solutions de crédit intégrées au compte pro : financement de factures, paiement fractionné des achats, prêts accordés avec des partenaires après étude du dossier. Les tableaux de flux prévisionnels complètent l’ensemble, à condition de les relier à des indicateurs vraiment utiles au pilotage plutôt qu’à une simple lecture du solde.
Tarifs du compte pro Qonto : forfaits Solo et Team
La grille est découpée en deux familles. Les forfaits Solo s’adressent aux indépendants et aux sociétés unipersonnelles, les forfaits Team aux entreprises qui partagent le compte entre plusieurs personnes. Selon les comparatifs publiés en 2026, les prix vont d’environ 9 € HT par mois pour l’entrée de gamme à près de 399 € HT pour la formule la plus complète. La facturation annuelle réduit le coût mensuel, et un essai gratuit de 30 jours est proposé.
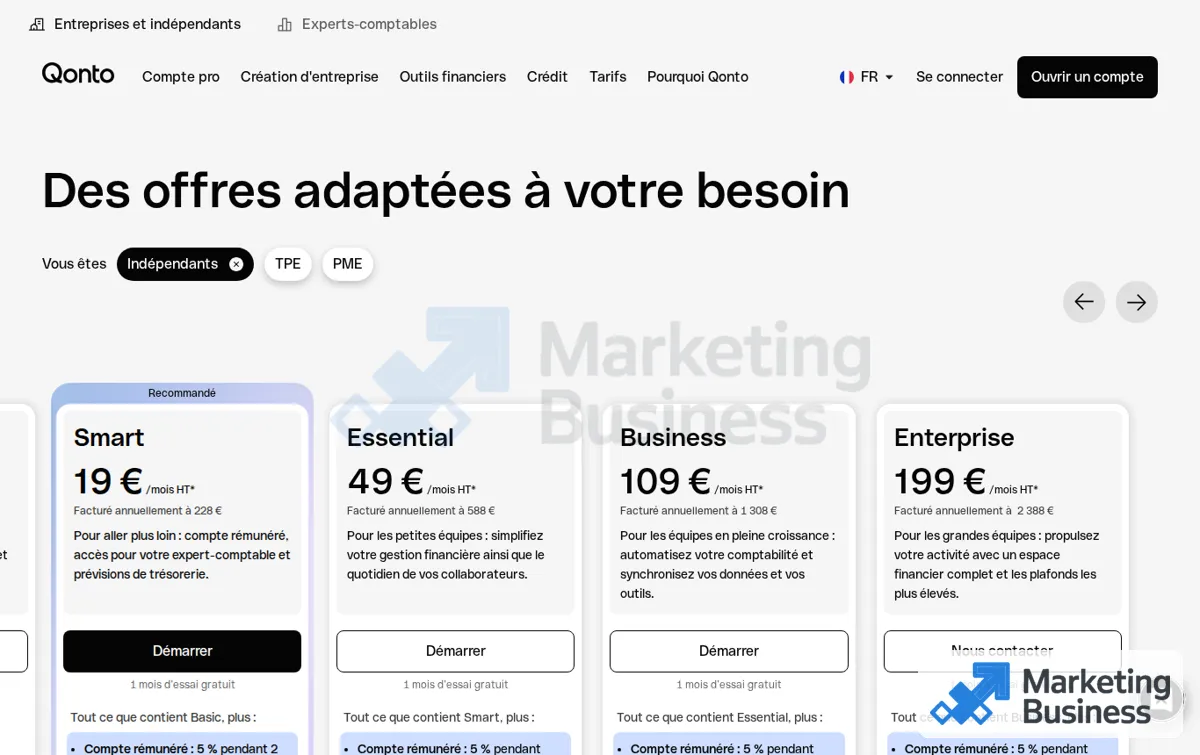
| Famille | Forfaits | Profil visé |
|---|---|---|
| Solo | Basic, Smart, Premium | Micro-entrepreneur, freelance, SASU ou EURL sans salarié |
| Team | Essential, Business, Enterprise | Société avec associés, salariés ou plusieurs porteurs de cartes |
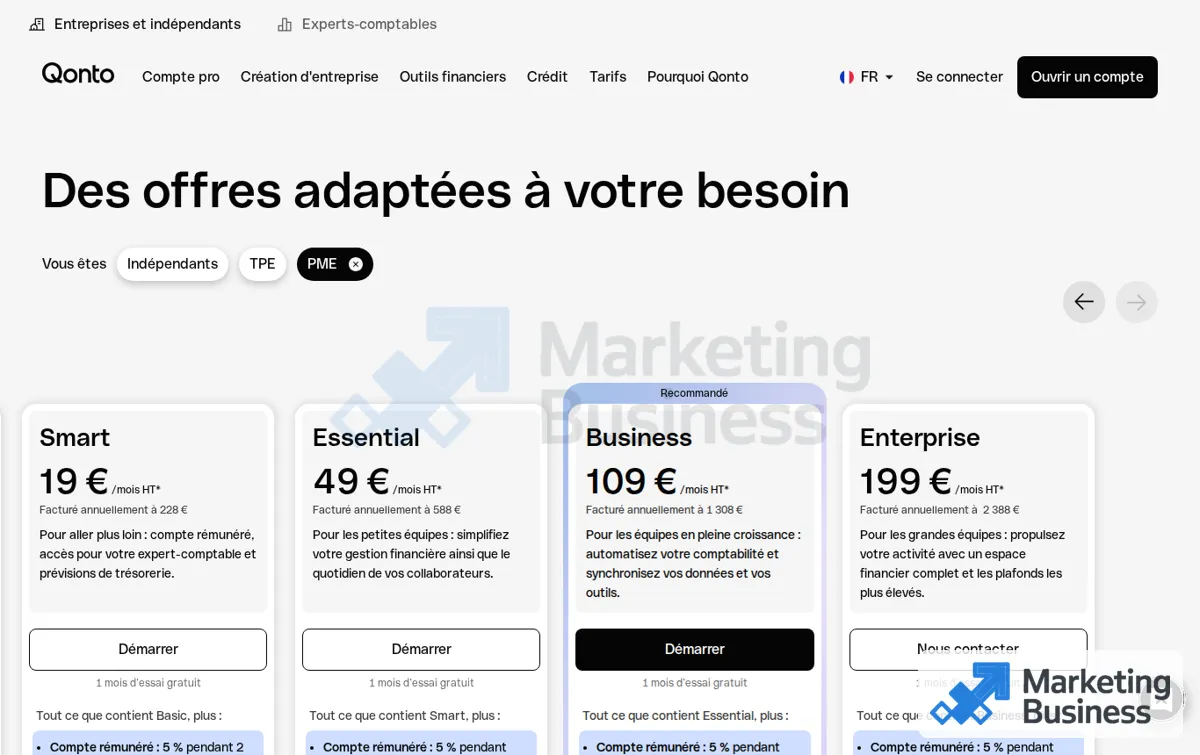
Le prix affiché compte moins que ce qui est inclus. Avant de choisir, comparez le nombre de virements et de prélèvements compris dans le forfait, le nombre de cartes et d’utilisateurs, les frais de retrait hors forfait, le coût des virements internationaux et celui du dépôt de chèques. Pour une activité à faible volume, la formule de base suffit souvent. Pour une équipe de cinq personnes qui paie ses déplacements par carte, un forfait Team devient vite plus rentable que l’ajout de cartes à l’unité. Cette logique est la même que pour sélectionner ses outils marketing à petit budget : on part de l’usage réel, pas de la liste de fonctions.
Ouvrir un compte pro Qonto : conditions, délai et documents
L’ouverture se fait entièrement en ligne. Le formulaire prend une dizaine de minutes si les pièces sont prêtes. La validation définitive intervient ensuite, après les vérifications réglementaires d’identité et de lutte contre le blanchiment.
- Choisir le forfait et créer son espace avec une adresse e-mail et un numéro de téléphone.
- Renseigner l’entreprise : forme juridique, numéro SIREN si elle est déjà immatriculée, activité exercée, chiffre d’affaires prévisionnel.
- Vérifier son identité en photographiant sa pièce d’identité, avec une reconnaissance faciale le plus souvent.
- Téléverser les justificatifs de l’entreprise demandés selon le statut.
- Recevoir l’IBAN, puis la carte physique par courrier une fois le compte validé.
Les documents demandés varient selon la situation, mais on retrouve en général :
À lire aussi
- une pièce d’identité valide du dirigeant et, pour une société, des bénéficiaires effectifs ;
- un extrait Kbis ou l’avis de situation SIRENE pour une entreprise déjà immatriculée ;
- les statuts signés, ou leur projet pour une société en création ;
- un justificatif d’activité si le secteur l’exige (contrat, devis, site internet).
Pour une société en cours de création, Qonto gère le dépôt de capital. Un certificat de dépôt est délivré pour le dossier d’immatriculation, puis le compte est pleinement activé dès réception du Kbis. Les dossiers incomplets ou les activités jugées sensibles (cryptoactifs, jeux d’argent, certains commerces réglementés) allongent le délai et peuvent mener à un refus. Comme tout établissement soumis aux règles anti-blanchiment, Qonto n’est pas tenu de motiver ce refus en détail.
Compte pro Qonto selon votre statut juridique
L’offre accepte la plupart des formes juridiques : entreprise individuelle et micro-entreprise, SASU, SAS, SARL, EURL, sociétés civiles dont les SCI, ainsi que de nombreuses professions libérales. Les obligations, en revanche, varient selon le statut.
| Statut | Compte dédié obligatoire ? | Point d’attention avec Qonto |
|---|---|---|
| Micro-entreprise | Oui, dès que le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives | Un compte séparé suffit légalement : Qonto est une option parmi d’autres |
| SASU, SAS | Oui, la société doit disposer d’un compte à son nom | Dépôt de capital possible en ligne avant l’immatriculation |
| SARL, EURL | Oui, pour la même raison | Forfaits Team utiles dès qu’un associé ou un salarié paie avec une carte |
| Société civile, SCI | Oui, la personne morale a besoin d’un compte | Peu d’opérations en général : la formule d’entrée de gamme suffit souvent |
Pour un auto-entrepreneur, la règle des 10 000 € n’impose pas un compte étiqueté « professionnel ». Un second compte personnel réservé à l’activité est admis. Un vrai compte pro apporte cependant la facturation, les encaissements par lien et les exports comptables, qui font gagner du temps dès que les factures se multiplient. Au lancement, l’urgence reste souvent de décrocher ses premiers clients. Un abonnement à petit prix évite alors d’alourdir des charges fixes encore fragiles.
Pour une SASU ou une autre société, l’ouverture d’un compte au nom de la personne morale est indispensable pour encaisser, payer les charges et verser une rémunération au dirigeant. L’avantage d’une néobanque se joue ici sur la vitesse : obtenir un IBAN et un certificat de dépôt de capital sans attendre un rendez-vous peut faire gagner plusieurs semaines lors d’une création d’entreprise.
Avis sur Qonto : points forts et limites du compte pro
Points forts
- Ouverture rapide et entièrement en ligne, avec dépôt de capital intégré pour les sociétés en création.
- Application claire, notifications en temps réel, collecte des justificatifs bien pensée.
- Gestion d’équipe solide : rôles, plafonds par carte, circuits de validation des paiements.
- Encaissements variés (TPE, prélèvements, chèques, liens de paiement) et facturation électronique incluse.
- Support client joignable 7j/7 et 24h/24 selon le site officiel.
Limites
- Statut d’établissement de paiement : pas de découvert classique, financements soumis à l’étude de partenaires.
- Aucune agence physique, ce qui gêne une activité qui manipule beaucoup d’espèces.
- Coût mensuel plus élevé que celui des comptes pro les plus basiques, surtout pour un petit volume d’opérations.
- Frais supplémentaires dès qu’on dépasse les quotas du forfait.
- Contrôles de conformité parfois vécus comme brutaux : gel temporaire ou clôture de compte pendant une vérification.
Sur le service client, les avis publics saluent surtout la réactivité du chat intégré à l’application et la qualité de l’outil au quotidien. Les critiques portent rarement sur les fonctions. Elles visent plutôt les blocages de compte liés aux vérifications anti-blanchiment, avec des réponses jugées trop peu détaillées. En pratique, garder des justificatifs à jour (contrats, factures importantes) permet de répondre vite si une demande de pièces arrive.
Qonto face aux autres comptes pro en ligne et aux banques traditionnelles
Le marché du compte bancaire professionnel en ligne s’est densifié. Shine et Blank visent d’abord les indépendants avec des formules simples. D’autres acteurs associent le compte à un outil comptable, comme Indy. Les banques en ligne et les réseaux traditionnels proposent aussi des offres pro, souvent moins chères à l’usage mais moins fluides.
| Critère | Qonto | Néobanques orientées indépendants | Banque traditionnelle |
|---|---|---|---|
| Ouverture | En ligne, rapide | En ligne, rapide | Rendez-vous souvent nécessaire |
| Gestion d’équipe | Très complète | Plus limitée | Variable selon l’offre |
| Découvert et crédit | Via partenaires | Rare | Découvert, prêt et caution en direct |
| Espèces et guichet | Pas d’agence | Pas d’agence | Agence et guichet |
| Facturation intégrée | Incluse | Souvent incluse | Rarement native |
Qonto se place au-dessus des comptes pour indépendants grâce à ses fonctions collaboratives. Il reste en retrait des banques de réseau pour le financement en direct et la relation avec un conseiller. Beaucoup d’entreprises en croissance combinent d’ailleurs les deux : Qonto pour les paiements du quotidien, une banque traditionnelle pour l’emprunt et les garanties.
Qonto compte pro : pour quel profil d’entreprise c’est le bon choix
Qonto convient bien à une société de services, une agence, un e-commerçant ou une start-up qui travaille à distance, paie de nombreux abonnements logiciels et veut répartir des cartes entre plusieurs collaborateurs avec des plafonds précis. Il convient aussi au créateur de SASU qui veut déposer son capital et obtenir un IBAN sans attendre. Pour un micro-entrepreneur qui démarre, l’offre est valable mais pas forcément la plus économique. Mieux vaut comparer avec des formules plus simples si l’on n’émet que quelques factures par mois.
Le choix est moins pertinent pour un commerce de proximité qui encaisse surtout en espèces, pour une entreprise qui dépend d’un découvert régulier, ou pour un dirigeant qui tient à un conseiller en agence. Dans ces cas, une banque de réseau, seule ou en complément, répond mieux. Pour tous les autres profils, l’essai gratuit de 30 jours permet de tester l’application sur ses vraies opérations avant de s’engager.
Combien de temps faut-il pour obtenir son IBAN Qonto ?
L’IBAN est attribué dès que l’identité et les documents de l’entreprise sont validés. Avec un dossier complet, cela va généralement vite. Un justificatif manquant ou une activité soumise à des contrôles renforcés peut en revanche allonger le délai de plusieurs jours.
Peut-on obtenir un découvert sur un compte pro Qonto ?
Le découvert autorisé à la manière d’une banque de réseau ne fait pas partie de l’offre standard, car Qonto est un établissement de paiement. Des solutions de financement sont proposées avec des partenaires, après étude du dossier. Si votre trésorerie dépend d’une facilité de caisse, gardez un compte dans une banque traditionnelle.
Une SCI peut-elle ouvrir un compte Qonto ?
Les sociétés civiles, dont les SCI, font partie des formes juridiques acceptées. Elles fournissent les statuts, le Kbis et la pièce d’identité du gérant comme les autres sociétés. Avec peu de mouvements, une formule d’entrée de gamme suffit en général.
Comment clôturer son compte pro Qonto ?
La clôture se demande depuis l’application ou auprès du support. Avant de la lancer, virez le solde vers le nouveau compte, communiquez vos nouvelles coordonnées aux clients et aux organismes qui prélèvent, puis téléchargez les relevés à conserver pour la comptabilité.
L’auteur
Formatrice en pilotage d’activité et gestion pour indépendants
J’accompagne les indépendants et petites équipes qui veulent savoir où va leur activité sans y passer leurs soirées. Je conçois des tableaux de bord simples pour décider vite et suivre ce qui compte vraiment.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5516 votes
Commentaires
Soyez le premier à réagir.